En febrero de 2019, La Tribune de Planas informa a los propietarios de la posibilidad de solicitar en el Registro de la Propiedad de Falset la cancelación de determinadas cargas urbanísticas vinculadas al proyecto de reparcelación económica de Planes del Rei.
En aquel momento, la situación se presenta de una manera bastante sencilla: una «deuda urbanística» habría sido inscrita sobre las propiedades en 2012 y, posteriormente, el proyecto habría sido anulado por el Registro en mayo de 2018, sin que dicha deuda desapareciera automáticamente.
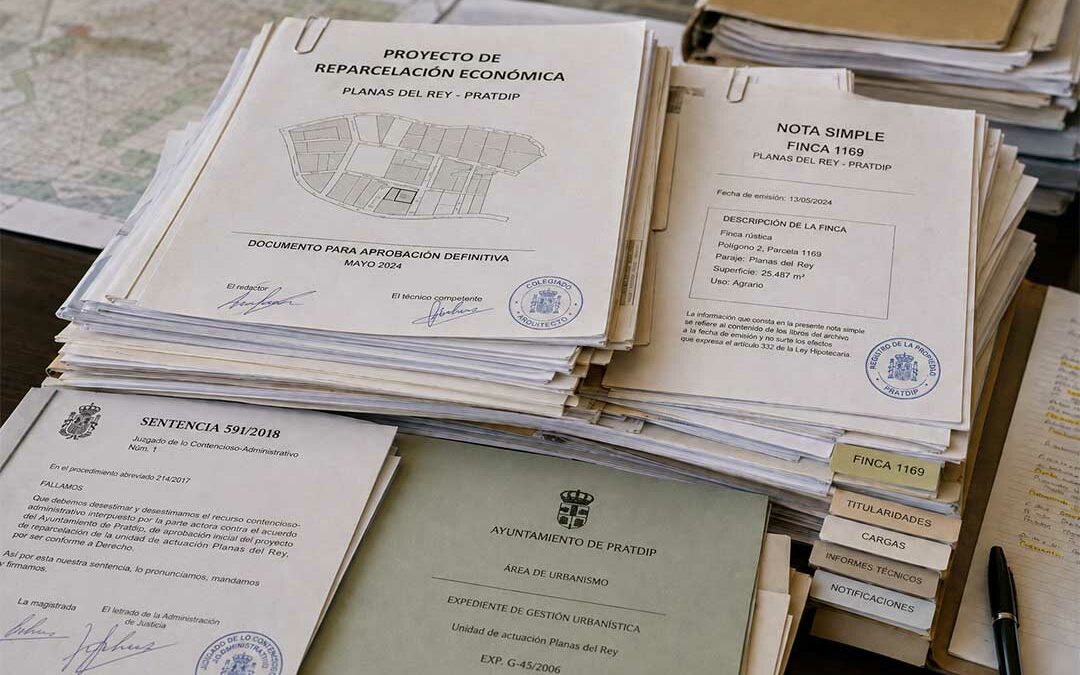
Los documentos recuperados desde entonces permiten hoy precisar mejor esta historia. La reparcelación fue efectivamente validada administrativamente en 2012, pero su inscripción en el Registro de la Propiedad encontró varios obstáculos. En cuanto al 4 de mayo de 2018, esta fecha parece corresponder a la caducidad de una anotación registral relacionada con el procedimiento, y no a la anulación de la propia reparcelación.
En claro: hay que distinguir la decisión administrativa que adopta la reparcelación, su inscripción en el Registro de la Propiedad y las eventuales cargas o anotaciones que puedan figurar sobre cada propiedad.
2012: un proyecto de reparcelación económica para Planes del Rei
El proyecto de reparcelación económica del PAU-4 de Planes del Rei se redacta por encargo del Ayuntamiento de Pratdip.
A principios de 2012 se adopta una primera versión. Sin embargo, el Ayuntamiento detecta que falta un elemento importante en el expediente: la cuenta de liquidación provisional, destinada a establecer el reparto económico de la actuación entre las propiedades afectadas.
El Ayuntamiento retoma entonces el procedimiento el 15 de marzo de 2012 y abre un nuevo período de información pública.
Numerosos propietarios y otras personas u organismos afectados presentan alegaciones.
Tras examinarlas, el Ayuntamiento aprueba definitivamente el proyecto de reparcelación económica el 11 de julio de 2012. La decisión prevé, entre otras cuestiones, su remisión al Registro de la Propiedad de Falset para que pueda ser inscrito una vez que sea ejecutivo.
La decisión municipal no basta para la inscripción en el Registro
Surge entonces una distinción importante entre el procedimiento administrativo tramitado por el Ayuntamiento y el procedimiento registral.
El proyecto validado en julio se presenta en el Registro de la Propiedad de Falset, pero su inscripción recibe una calificación negativa el 28 de diciembre de 2012.
Documentos municipales posteriores indican que deben corregirse varias dificultades, especialmente en la descripción y los límites de determinadas fincas, así como en las notificaciones dirigidas a algunos titulares inscritos en el Registro.
La reparcelación de 2012 sigue siendo, por tanto, una decisión administrativa definitiva, pero el documento presentado no puede inscribirse tal como está en el Registro de la Propiedad.
Se prepara un segundo texto para permitir la inscripción
Tras esta calificación negativa y los contactos con el Registro de Falset, el Ayuntamiento emprende la corrección del expediente.
Un segundo texto refundido se adopta inicialmente el 15 de abril de 2015. Su objetivo es, entre otras cuestiones, resolver las dificultades encontradas durante el intento de inscripción de la versión de 2012.
Tras nuevas notificaciones, alegaciones y correcciones, el Ayuntamiento valida definitivamente este segundo texto refundido el 4 de enero de 2018.
La decisión prevé nuevamente su remisión al Registro de la Propiedad de Falset. Se publica en el Boletín Oficial de la Provincia de Tarragona el 16 de marzo de 2018.
11 de abril de 2018: el Tribunal Supremo confirma la decisión de 2012
Mientras tanto, la Asociación de Vecinos de Les Planes del Rei había impugnado ante los tribunales la validez de la reparcelación.
Uno de sus argumentos consistía en sostener que la decisión definitiva de 2012 nunca había existido realmente, entre otras razones porque el proyecto no había sido inscrito en el Registro de Falset.
En su sentencia 591/2018, de 11 de abril de 2018, el Tribunal Supremo rechaza este argumento.
El Tribunal distingue claramente dos procedimientos sucesivos:
- el primero terminó con la aprobación definitiva de la reparcelación económica el 11 de julio de 2012;
- el segundo tenía por objeto modificar el proyecto para superar los obstáculos encontrados durante su inscripción en el Registro de la Propiedad.
Por tanto, el Tribunal Supremo considera que la falta de inscripción del proyecto de 2012 no permite concluir que la decisión administrativa nunca hubiera existido.
El Tribunal rechaza la demanda de revisión presentada por la asociación.
¿Qué significa entonces la fecha del 4 de mayo de 2018?
El antiguo artículo de La Tribune indicaba que «la inscripción del proyecto de reparcelación» había sido anulada por el Registro el 4 de mayo de 2018.
Los documentos recuperados permiten hoy matizar esta afirmación.
Una nota simple del Registro de la Propiedad de Falset, fechada el 20 de marzo de 2018 y relativa a la finca 1169, menciona una nota marginal vinculada a una certificación expedida en el marco del procedimiento de reparcelación.
Dicha anotación había sido prorrogada por tres años más el 4 de mayo de 2015.
Por tanto, el 4 de mayo de 2018 corresponde muy probablemente a la fecha de vencimiento de esa prórroga.
Esto no significa que la propia reparcelación económica hubiera sido anulada en esa fecha. La caducidad o cancelación de una anotación en el Registro de la Propiedad no hace desaparecer automáticamente la decisión administrativa que dio origen al procedimiento.
En 2019 se propone una gestión a los propietarios
Es en este contexto cuando el artículo publicado el 2 de febrero de 2019, firmado originalmente por Martine Belgeonne, informa a los propietarios de una posible gestión ante el Registro de Falset.
El formulario difundido en aquel momento permite, entre otras cosas, solicitar una certificación relativa a una propiedad y a sus cargas. También es posible solicitar la cancelación de determinadas cargas que hayan llegado a su vencimiento.
El artículo indica entonces un coste de 47,35 euros y un plazo aproximado de quince días para realizar esta gestión.
Sin embargo, estos datos corresponden al procedimiento y a las tarifas comunicadas en 2019. No deben considerarse hoy como información actualizada sobre los trámites, plazos o tarifas del Registro de la Propiedad de Falset.
¿«Deuda urbanística» o carga urbanística?
La expresión «deuda urbanística» utilizada en el antiguo artículo podía dar a entender que una misma deuda había sido inscrita automáticamente a nombre de todos los propietarios de Planes del Rei.
Los documentos de los que disponemos actualmente aconsejan ser más precisos.
El proyecto de reparcelación económica incluía efectivamente una cuenta de liquidación provisional y un reparto de las consecuencias económicas de la actuación entre las propiedades afectadas.
Pero la situación registral de cada finca debe examinarse individualmente.
Por ello, resulta más preciso hablar de cargas o anotaciones urbanísticas vinculadas a la reparcelación que de una «deuda urbanística» idéntica y automáticamente exigible a todos los propietarios.
Lo que hay que recordar
Los documentos disponibles actualmente permiten reconstruir con mayor precisión la cronología:
- en marzo de 2012, el Ayuntamiento retoma el procedimiento para incorporar, entre otros elementos, la cuenta de liquidación provisional;
- el 11 de julio de 2012, el proyecto de reparcelación económica queda definitivamente aprobado;
- el 28 de diciembre de 2012, su intento de inscripción en el Registro de Falset recibe una calificación negativa;
- posteriormente se elabora un segundo texto refundido para corregir las dificultades encontradas;
- esta nueva versión queda definitivamente validada el 4 de enero de 2018;
- en abril de 2018, el Tribunal Supremo confirma la existencia de la decisión administrativa adoptada en 2012;
- algunas anotaciones registrales vinculadas al procedimiento llegan posteriormente a su vencimiento;
- en 2019, los propietarios son informados de la posibilidad de solicitar la cancelación de determinadas cargas vencidas cuando todavía figuren sobre su propiedad.
En claro: la reparcelación económica, su inscripción en el Registro y las cargas que eventualmente puedan figurar sobre una propiedad son tres cuestiones diferentes. Esta distinción permite hoy comprender mejor lo que realmente ocurrió entre 2012 y 2019.
La Tribune de Planas
Documentos de referencia
- Segunda aprobación inicial del proyecto de reparcelación económica – 15 de marzo de 2012, en catalán;
- Aprobación definitiva del proyecto de reparcelación económica – 11 de julio de 2012, en catalán;
- Aprobación definitiva del segundo texto refundido del proyecto de reparcelación económica – 4 de enero de 2018, en catalán;
- Publicación en el BOPT de la aprobación definitiva del segundo texto refundido – 16 de marzo de 2018, en catalán;
- Nota simple de la finca 1169 en el Registro de la Propiedad de Falset – 20 de marzo de 2018, en castellano;
- Tribunal Supremo, sentencia 591/2018 – 11 de abril de 2018, en castellano.